En la primera entrada de esta sección me preguntaba si alguien se atrevía a situar dónde está el límite de las marcas chinas en España. Yo no me atrevo a dar esa respuesta, pero sí puedo aportar datos que me parecen relevantes.
La primera pregunta obvia es: ¿estamos seguros de que existe un techo? Supongo que sí y tengo la percepción de que muchos directivos y personas interesadas en este sector consideran que sí existe, pero no tengo claro por qué tiene que haberlo a medio o largo plazo, y más teniendo en cuenta el cambio de panorama que puede significar la llegada del coche autónomo.
En España tenemos básicamente coches de cuatro orígenes de fabricación distintos. Los nombro por orden de llegada: Europa, Japón, Corea y China. También han llegado coches fabricados en Norteamérica. EE. UU. y México han aportado coches a nuestro país y desde la llegada de Tesla con más claridad, pero entiendo que no en un volumen suficiente como para considerar Norteamérica un polo significativo.
Hemos tenido y tenemos además coches fabricados en Europa de marcas con capital foráneo, coches fabricados en Norteamérica y en China de marcas con capital europeo y seguro que otras combinaciones que complican todavía más el análisis. No entro en esos detalles en este artículo. Hablo de las diez principales marcas de origen chino en España frente a todo el resto, sin tener en cuenta dónde fabrican y dónde ensamblan. Entre ellas incluyo a Ebro, una marca españolísima, que realiza en Barcelona el montaje en CKD de los productos fabricados por Chery en China.
He sumado las diez marcas chinas que han vendido más de 1.000 coches entre enero y septiembre de 2026 según los datos de la DGT: BYD, MG, Ebro, Omoda, Jaecoo, Leapmotor, Deepal (Changan), Xpeng, Geely y Lynk&Co. Y miro únicamente el mercado de ventas a particulares, que es el más homogéneo y el que mejor refleja lo que eligen los compradores.
Uno de cada cinco coches vendidos a particulares ya es de origen chino
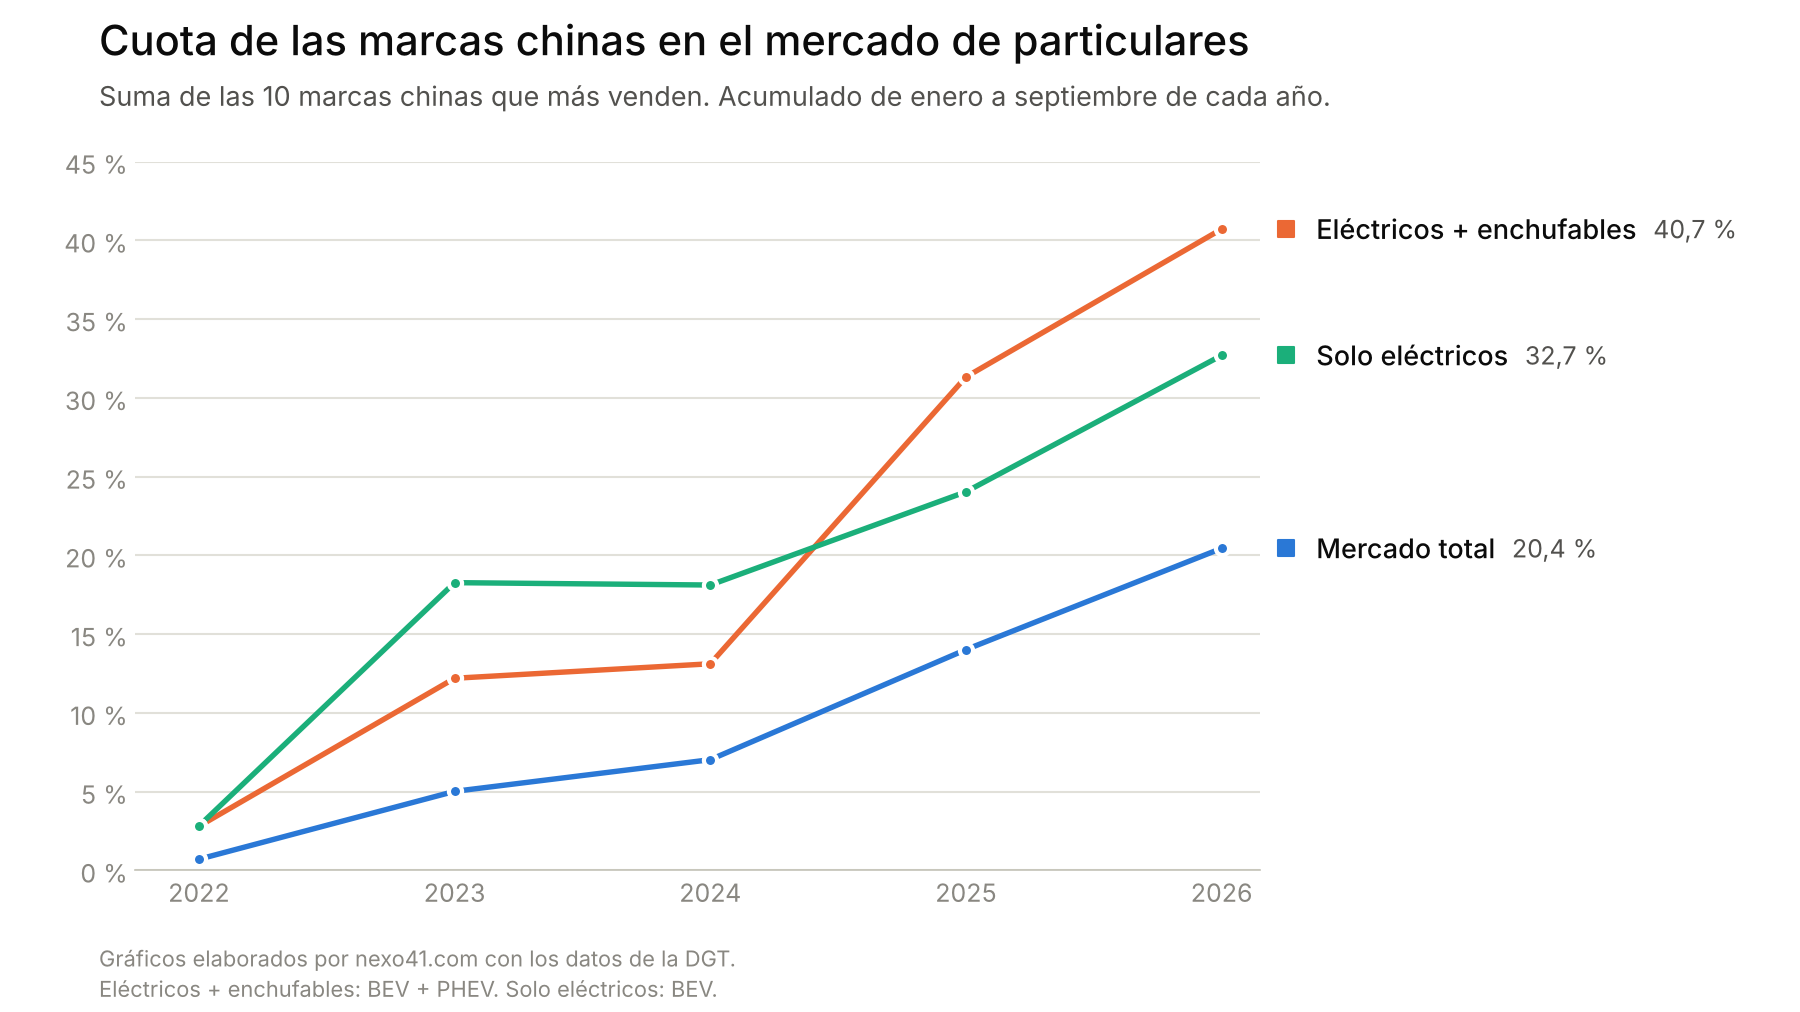
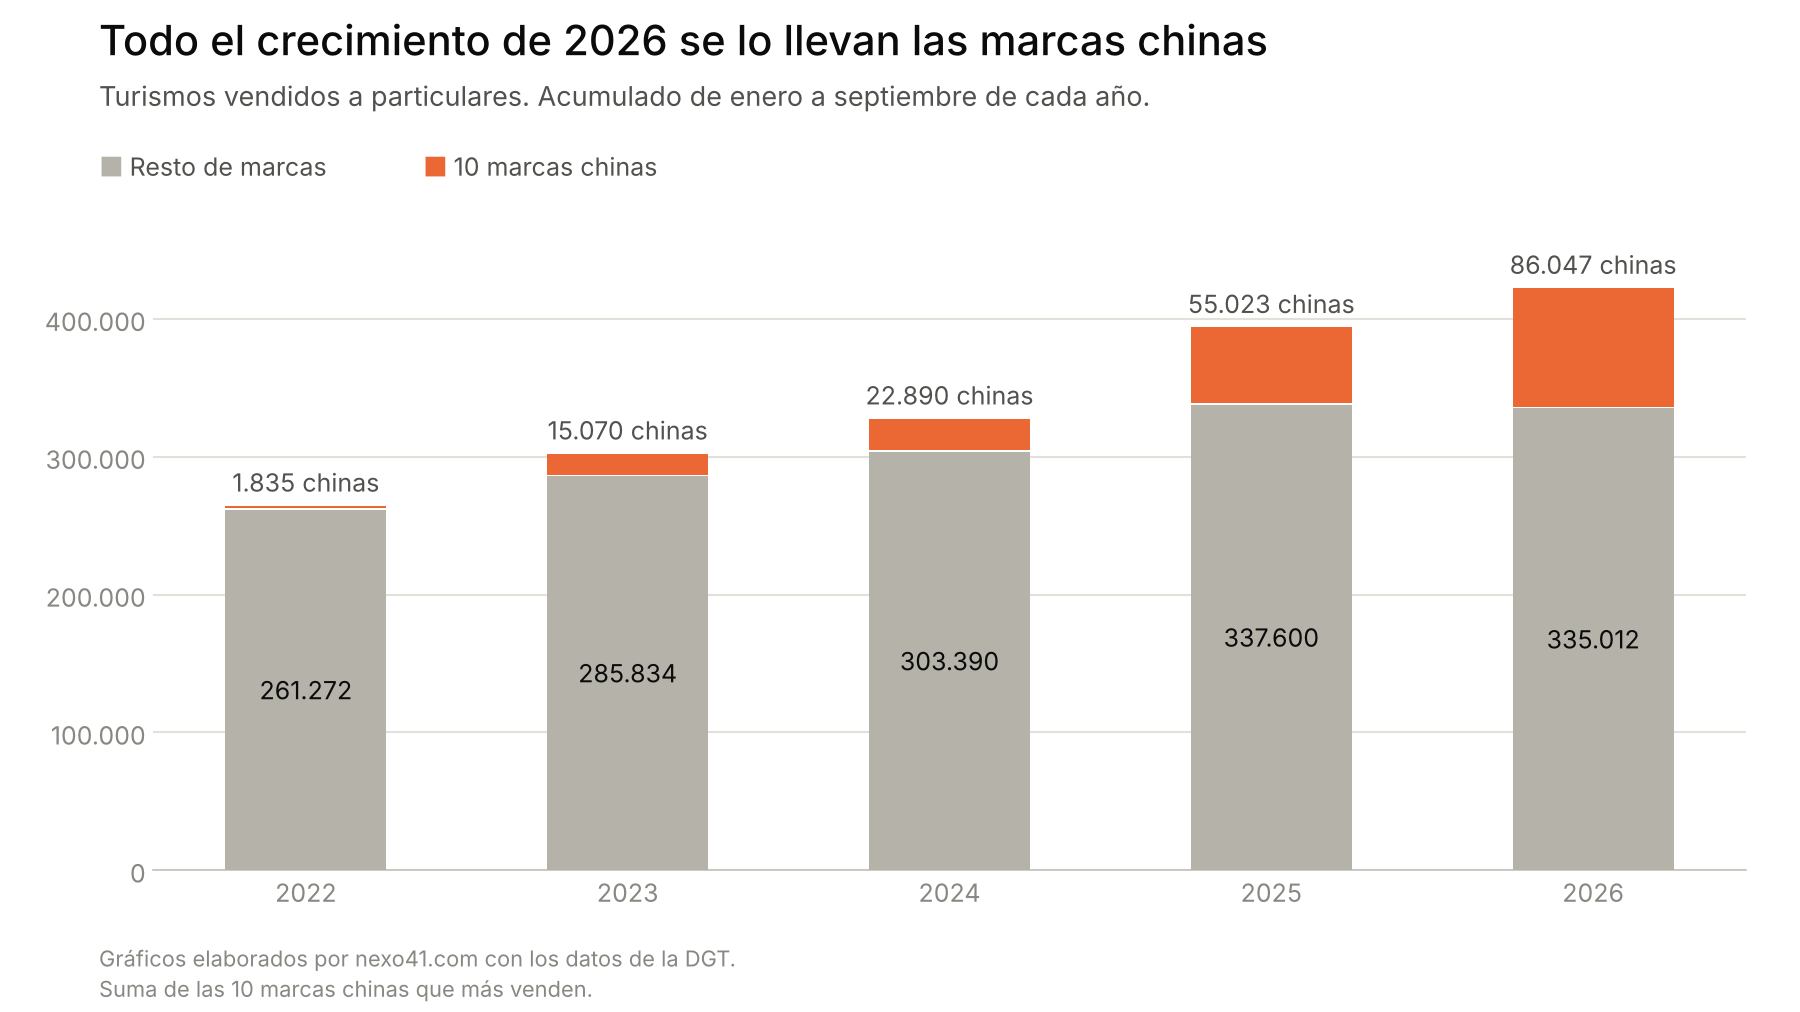
En los nueve primeros meses de 2022 estas diez marcas (muchas de ellas todavía no estaban presentes en España) vendieron 1.835 coches a particulares. Un 0,7 % del mercado. En el mismo periodo de 2026 han vendido 86.047. Un 20,4 % del mercado. En cuatro años han pasado de ser una anécdota a vender uno de cada cinco coches que compran los particulares en España.
Y si nos fijamos en los coches electrificados, la proporción es todavía mayor: cuatro de cada diez híbridos enchufables y eléctricos vendidos a particulares son de estas diez marcas (40,7 %). En eléctricos puros, uno de cada tres (32,7 %).
Ya han superado el techo de Hyundai y Kia
Para tener una referencia, he buscado cuál ha sido la cuota máxima de Hyundai y Kia juntas en el mercado de particulares. Fue en 2022: un 22,35 % del mercado de particulares. Un dato extraordinario, aunque con trampa: 2022 fue el año de la crisis de los semiconductores, el mercado fue muy pequeño y Hyundai y Kia tenían coches para entregar cuando a otras marcas les faltaban. En años normales, entre 2015 y 2019, su cuota se movió entre el 11 y el 14 %.
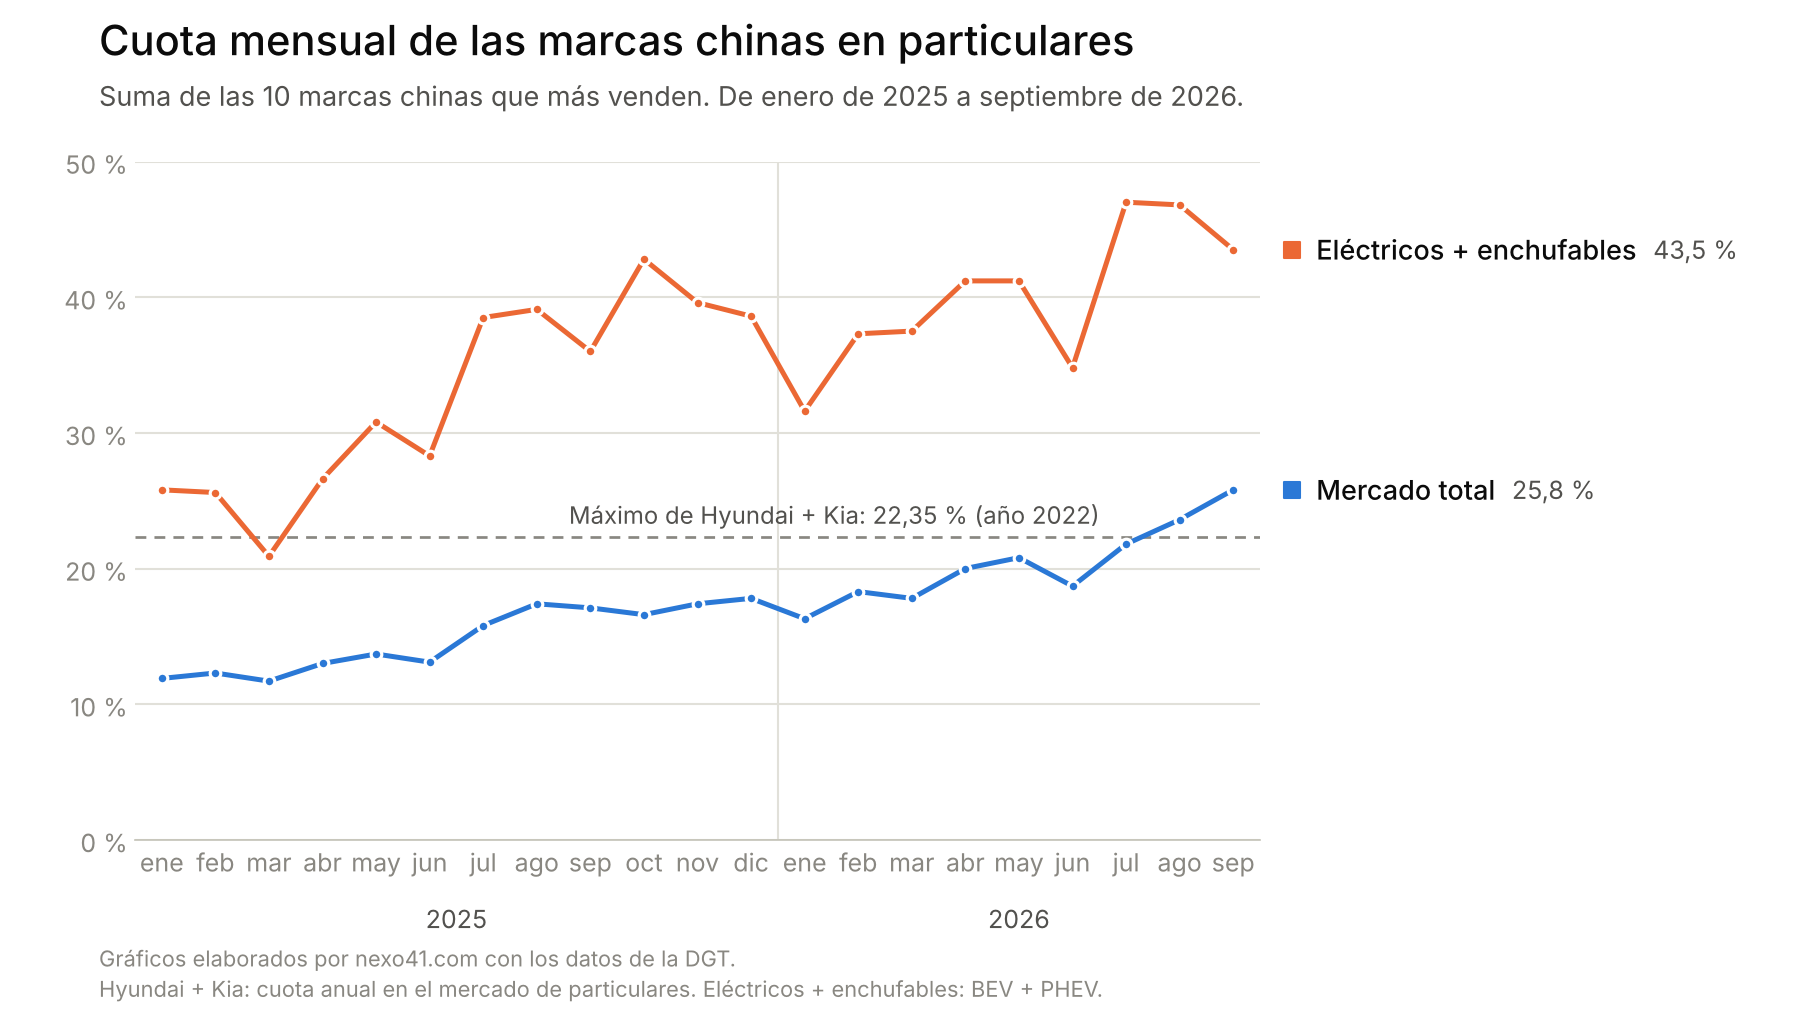
Las marcas chinas superaron ese 22,35 % por primera vez en agosto de 2026 (23,6 %) y en septiembre llegaron al 25,8 %, por encima incluso del mejor mes de Hyundai y Kia, agosto de 2022, con un 25,0 %. Es decir, en menos de cuatro años, diez marcas que casi no existían en España han alcanzado una cuota que Hyundai y Kia solo lograron en plena crisis.
Dato relevante: en 2025, la cuota de Hyundai y Kia en particulares había bajado al 12,8 %. Analizaré en otra entrada qué marcas, de qué origen, están perdiendo terreno con la llegada de las chinas.
Mes a mes, ningún techo a la vista
Los acumulados anuales esconden la pendiente. Los datos mes a mes desde enero de 2025 la reflejan con mayor claridad. En el mercado de particulares, la cuota de estas diez marcas no ha dejado de subir: del 12 % de principios de 2025 al 25,8 % de septiembre de 2026. Los tres últimos meses son los tres mejores de la serie para ellas. Si existe un techo, todavía no se ve.
En los electrificados, la historia es distinta. Desde octubre de 2025 hasta junio de 2026, su cuota se movió entre el 35 % y el 43 % (con la excepción de enero, que bajó al 31,6 %), sin una tendencia clara. Ese es precisamente el terreno en el que las marcas chinas llevan más tiempo compitiendo. ¿Se estaban acercando a su techo en los electrificados? En julio y agosto la cuota se disparó por encima del 46 %, así que no me atrevo a afirmarlo.
Todo el crecimiento del mercado en 2026 es para las marcas chinas
Entre enero y septiembre de 2026 se vendieron a particulares 421.059 turismos, 28.436 más que en el mismo periodo de 2025. Las diez marcas chinas vendieron 31.024 coches más. Es decir, el resto de marcas, todas juntas, vendieron menos que el año pasado: 335.012 frente a 337.600.
Hasta 2025, el mercado crecía lo suficiente para que las marcas chinas ganaran ventas sin que el conjunto del resto de marcas perdiera volumen. En 2026 ya no ha sido así. El mercado ha crecido, pero se ha encogido para el resto de marcas.
No solo venden eléctricos
Hay un detalle que quizá pasemos por alto. Pensamos en las marcas chinas como fabricantes de coches eléctricos, pero el 43 % de lo que venden a particulares no es ni eléctrico ni híbrido enchufable: 37.124 coches entre enero y septiembre de 2026. Ebro, Omoda, Jaecoo y MG venden muchos coches de gasolina e híbridos convencionales.
Esto cambia la pregunta del límite. Si las marcas chinas solo vendieran eléctricos, su techo estaría ligado al ritmo de electrificación del mercado, que en particulares ronda ya el 28,5 % entre eléctricos e híbridos enchufables. Pero compiten también en el terreno de toda la vida, el de los coches de gasolina a buen precio, y ahí el mercado es mucho más grande. Y, además, son muy competitivas en la tecnología eléctrica, hacia la que Europa empuja el mercado.
¿Dónde está el límite?
No lo sé. Lo que dicen los datos es que, en el mercado de particulares, las marcas chinas han superado en agosto y septiembre la mejor cuota anual que alcanzaron Hyundai y Kia juntas, que siguen ganando terreno mes a mes y que ya no crecen solo a costa de un mercado en expansión, sino también quitándole ventas al resto.
Hay preguntas que me parecen tan interesantes como la cifra del techo: ¿qué marcas van a pagar el precio? ¿Las europeas, las japonesas, las coreanas? ¿Las marcas generalistas o las de precio moderado? A eso dedicaré las próximas entradas, marca por marca, porque los grupos esconden demasiado: Stellantis, por ejemplo, tiene marcas europeas y una participación en una marca china.
Describir el pasado es posible. El futuro no. Existen más marcas de origen chino que desembarcarán en España antes o después. ¿A quién robarán mercado? ¿Cambiará la disposición del cliente español dentro de unos años cuando conozca mejor las marcas nuevas, cuando sepa cómo responden no solo los coches sino también su servicio de posventa y de atención al cliente? ¿Cambiará algo cuando conozcamos el valor residual de estos coches?
Las incógnitas son todavía demasiadas. Probablemente por este desconocimiento el momento es tan apasionante.
Nota metodológica: datos de matriculaciones de turismos de la DGT, canal particular. Las diez marcas chinas son las que han vendido más de 1.000 unidades entre enero y septiembre de 2026. Los datos anuales comparan siempre el acumulado de enero a septiembre de cada año.